Küresel otomotiv endüstrisi, tarihinin en radikal teknolojik dönüşümünden geçiyor. Norveç merkezli bağımsız belgelendirme ve risk yönetimi kuruluşu DNV’nin yayımladığı Energy Transition Outlook 2026 raporu, elektrikli mobiliteye geçişin hızını ve sektördeki dengelerin nasıl değişeceğini net rakamlarla ortaya koydu. Çin ve Avrupa’nın liderlik ettiği bu küresel dalga, Türkiye otomotiv sanayisi için de batarya üretimi, yazılım mimarisi ve şarj altyapısını ana rekabet unsuru haline getiriyor.
⚡ Elektrugo Pro Hızlı Bakış
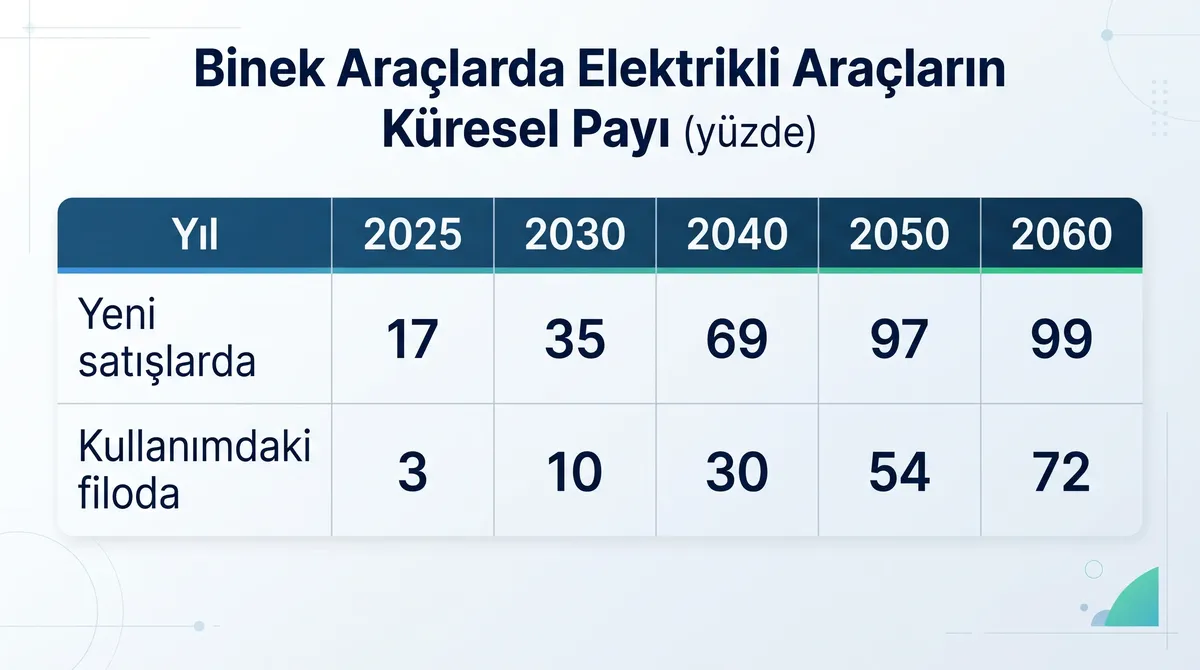
- 2050 Satış Hedefi: Küresel yeni otomobil satışlarında elektrikli araç payı %97’ye ulaşacak.
- Çin Kuralı Belirliyor: 2029 itibarıyla Çin’de satılan her iki yeni binek araçtan biri tam elektrikli (%50+) olacak.
- Araç Parkı Değişimi: Satışlar hızla elektriklenirken, yollardaki mevcut araç parkında elektriklilerin payı 2030’da %10, 2050’de %54 seviyesine ulaşacak.
Teknolojik Dönüşüm ve Tüketiciye Yansımaları: Batarya ve Şarj Devrimi
Elektrikli araçların yaygınlaşmasındaki en kritik bariyer olan menzil kaygısı ve uzun şarj süreleri, yeni nesil batarya hücreleri ve ultra hızlı DC şarj mimarileri ile çözüme kavuşuyor. Katı hal (Solid-State) ve geliştirilmiş LFP (Lityum Demir Fosfat) batarya teknolojileri sayesinde enerji yoğunlukları Wh/kg bazında katlanırken, araç maliyetlerinin önümüzdeki yıllarda içten yanmalı modellerle kafa kafaya gelmesi bekleniyor. 10 ile 15 dakika arasında %80 dolum sağlanan 800V mimarileri, günlük kullanımı fosil yakıtlı araç pratikliğine yaklaştırıyor.
Türkiye cephesinde ise Togg ve Farasis ortaklığıyla kurulan Siro batarya tesisi gibi yerli hücre ve paketleme yatırımları, rekabet gücümüzü korumada hayati rol oynuyor. Ülke genelinde yaygınlaşan Trugo, ZES ve Eşarj gibi şebekeler sayesinde Türkiye elektrikli araç şarj istasyonları haritası hızla genişliyor ve şehirlerarası yolculuklarda menzil endişesini ortadan kaldırıyor.
Türkiye Şartları Analizi: ÖTV, İklim ve Altyapı Uyum Süreci
Küresel pazardaki bu hızlı ivmelenmeye karşın, Türkiye’deki dönüşüm kendine has dinamiklerle şekilleniyor. Ülkemizde %10 ÖTV diliminde kalan 160 kW altı motor gücüne sahip elektrikli otomobiller, tüketiciler için en mantıklı fiyat/performans seçeneğini oluşturmaya devam ediyor. Ancak kış şartlarında ısı pompası (Heat Pump) bulunmayan modellerde yaşanan %20-30 arası menzil kayıpları ve apartman yaşamında Wallbox kurulum süreçlerindeki hukuki bürokrasi, dönüşüm hızını kısıtlayan ana etkenler arasında yer alıyor.
DNV Raporu: Küresel Araç Dönüşüm Öngörüleri (2025 – 2050)
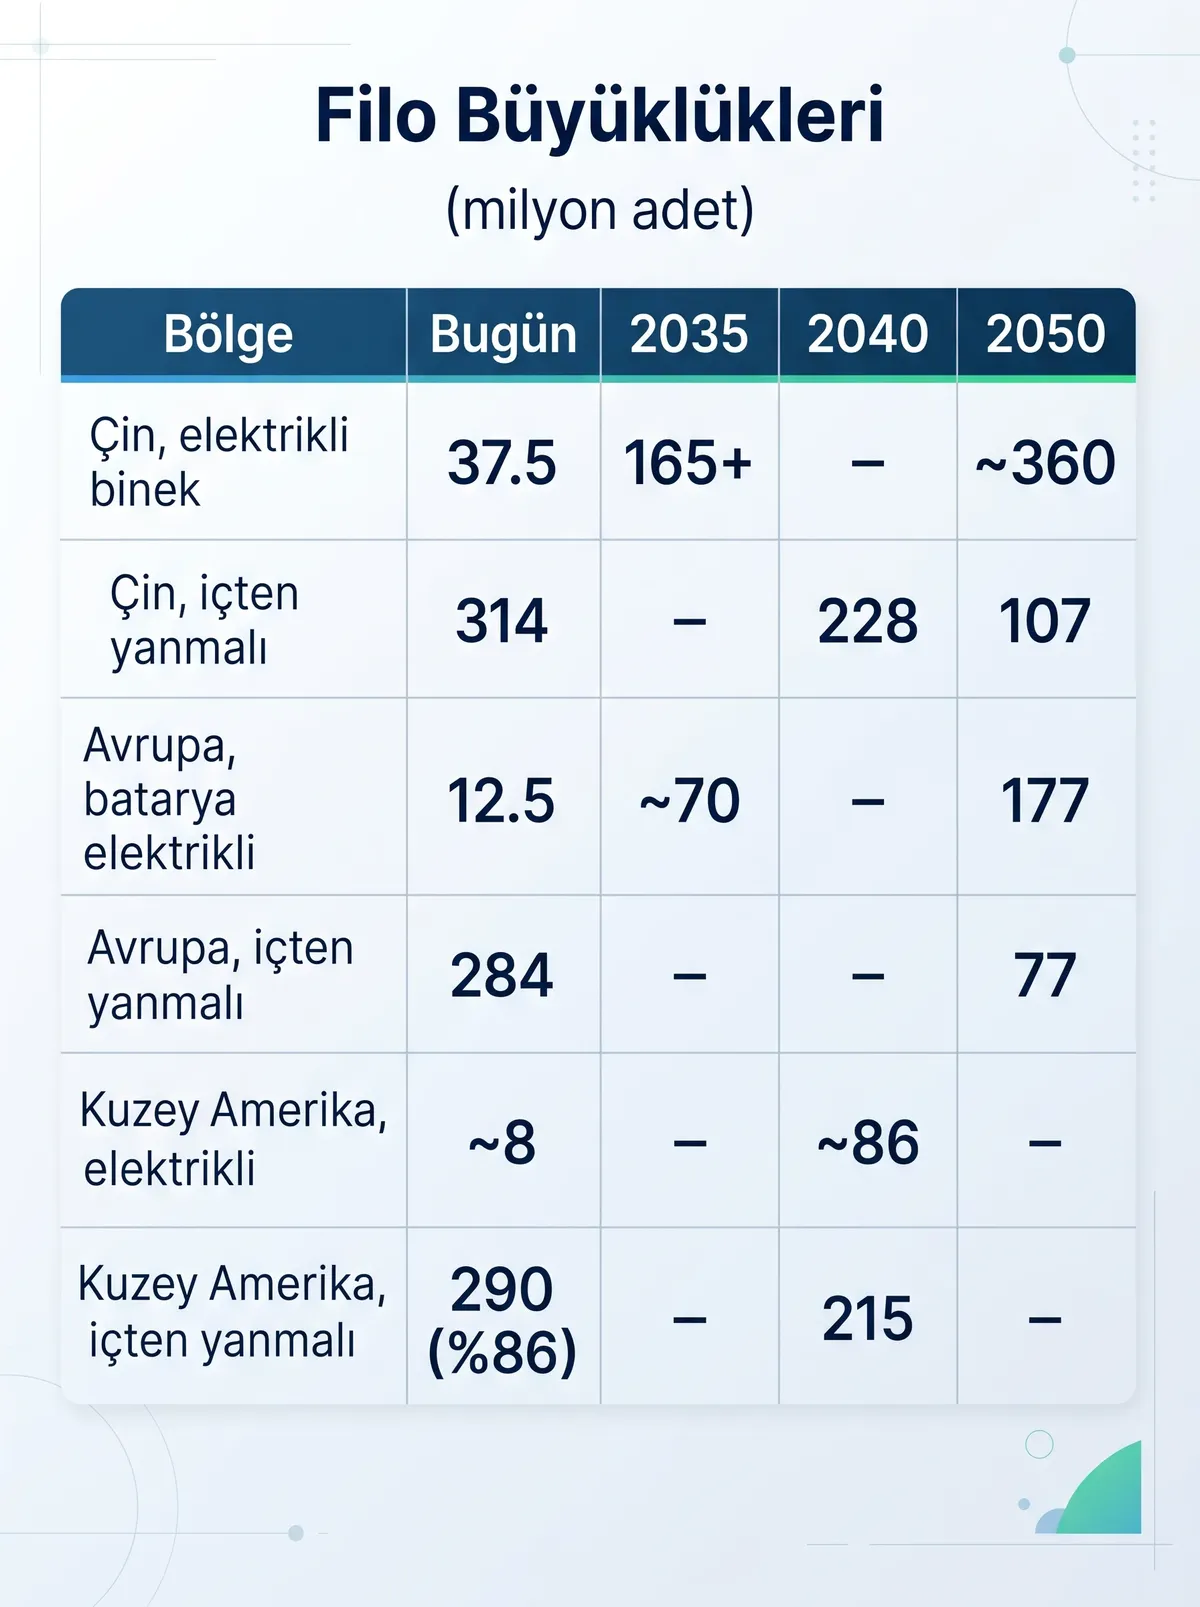
DNV’nin Energy Transition Outlook raporu, yeni araç satışları ile trafikteki mevcut araç parkı arasındaki devasa zaman farkını açıkça ortaya koyuyor. Satışların %97’si elektrikli olsa dahi araç yenilenme süresi nedeniyle 2050’de trafikteki araçların yaklaşık yarısı halen geleneksel veya hibrit motorlu olacak.
Yeni binek araç satışlarında elektriklenme ivmesi katlanarak artarken, araç parkının dönüşümü daha kademeli olacak. Türkiye’de 160 kW altı vergi avantajına sahip modeller ve güçlü şarj altyapısı 2.
Sıkça Sorulan Sorular
2050 yılında içten yanmalı motorlu araçlar tamamen yok mu olacak?
Hayır. 2050’de yeni binek araç satışlarının %97’si elektrikli olsa da, trafikteki mevcut araç stokunun yenilenme ömrü nedeniyle yollardaki araçların yaklaşık %46’sı fosil yakıtlı veya hibrit motorlu kalmaya devam edecektir.
Türkiye’deki ÖTV düzenlemesi elektrikli araç satışlarını nasıl etkiliyor?
Motor gücü 160 kW’ı geçmeyen ve matrah sınırının altında kalan elektrikli araçlar %10 ÖTV diliminden faydalandığı için pazarda büyük bir fiyat avantajına sahiptir. Bu durum markaları Türkiye pazarı için özel 160 kW altı motor versiyonları sunmaya yönlendirmektedir.
👉 Elektrikli Araç Şarj Maliyeti Hesaplama Aracını Açın →


2 comments
DNV raporuna göre 2050 yılında küresel yeni otomobil satışlarında elektrikli araçların payı tam olarak yüzde kaça ulaşacak?
DNV’nin Energy Transition Outlook 2026 raporuna göre, 2050 yılında küresel yeni otomobil satışlarında elektrikli araçların payının yüzde 97’ye ulaşması öngörülüyor.